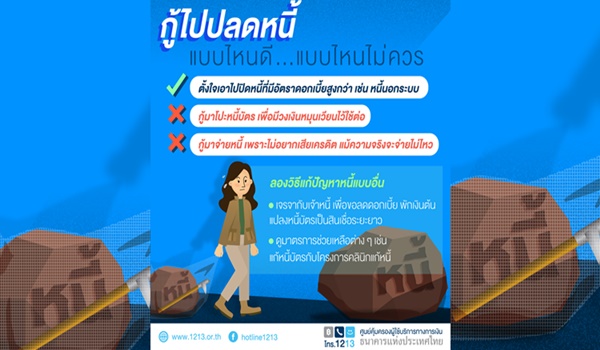
วันพฤหัสบดีที่ 1 กันยายน 2565 นายพรชัย ฐีระเวช ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) เปิดเผยว่า กระทรวงการคลังได้ร่วมกับธนาคารแห่งประเทศไทย (ธปท.) จัดมหกรรมร่วมใจแก้หนี้ : มีหนี้ต้องแก้ไข เริ่มต้นใหม่อย่างยั่งยืน เพื่อช่วยแก้ไขปัญหาหนี้ครัวเรือนให้ครอบคลุมทั้งระยะสั้นและระยะยาว โดยแบ่งเป็น ระยะที่ 1. การแก้หนี้เดิม ซึ่งเป็นมหกรรมออนไลน์ ระหว่างวันที่ 26 ก.ย.–30 พ.ย. 2565 โดยจะดำเนินการร่วมกับระหว่างธนาคารพาณิชย์ ธนาคารเฉพาะกิจของรัฐ และนอนแบงก์ ซึ่งปัจจุบันมีเจ้าหนี้ตอบรับเข้าร่วมแล้ว 56 แห่ง ทั้งเจ้าหนี้สินเชื่อบัตรเครดิต-สินเชื่อบุคคล สินเชื่อเช่าซื้อรถยนต์ สินเชื่อที่โอนไป บบส. สินเชื่อจำนำทะเบียนรถ สินเชื่อเช่าซื้อรถจักรยานยนต์ สินเชื่อนาโนไฟแนนซ์ และสินเชื่อทุกประเภทของธนาคารเฉพาะกิจของรัฐ และระยะที่ 2. แก้หนี้เดิมของธนาคารเฉพาะกิจของรัฐ ระหว่างพ.ย. 65- ม.ค. 66 ซึ่งเป็นมหกรรมแบบสัญจรทั้งในพื้นที่กรุงเทพฯ และ 4 ภูมิภาคทั่วประเทศ
ทั้งนี้ สถานการณ์หนี้ครัวเรือนไทยในปัจจุบันอยู่ในระดับสูง แต่รัฐบาลไม่ได้นิ่งนอนใจ ได้กำหนดให้ปี 2565 เป็นปีแห่งการแก้หนี้ครัวเรือน และที่ผ่านมาได้มีการทำงานควบคู่กับ ธปท. ในการวางแนวทางการแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืน ประกอบด้วย 3 ขั้นตอน ได้แก่ 1. แก้ไขปัญหาหนี้สินที่มีอยู่เดิม โดยตามแนวทางของคณะกรรมการกำกับการแก้ไขหนี้สินของประชาชนรายย่อย ด้วยการลดภาระให้สอดคล้องกับรายได้ แก้ไขหนี้แบบเจาะจงกลุ่มเป้าหมาย แบ่งเป็น ลูกหนี้ กยศ. ลูกหนี้สถาบันการเงิน ลูกหนี้เช่าซื้อ ลูกหนี้ข้าราชการ ลูกหนี้บัตรเครดิตและสินเชื่อส่วนบุคคล และผู้ที่ประสบปัญหาการเข้าถึงแหล่งเงินทุน
“ที่ผ่านมาธนาคารเฉพาะกิจของรัฐได้ดำเนินการพักหนี้ไปแล้วประมาณ 10 ล้านราย มูลหนี้ 4.5-5 ล้านล้านบาท และมีลูกหนี้อยู่ระหว่างปรับโครงสร้างหนี้ 3.5 ล้านราย มูลหนี้ 1.3 ล้านล้านบาท และมีลูกหนี้เข้าข่ายขอรับความช่วยเหลืออีกราว 2 ล้านราย ขณะเดียวกัน กยศ. ยังได้ชะลอการฟ้องร้องกว่า 3.4 แสนบัญชี ส่วนหนี้ครู ก็ได้มีการปรับลดดอกเบี้ยเงินกู้สหกรณ์ครูเหลือไม่เกิน 5% ปรับปรุงหลักเกณฑ์การตัดจ่ายเงินเดือนให้ครูเหลือเงินเดือนไม่ต่ำกว่า 30% เป็นต้น” นายพรชัย กล่าว
2. สร้างรายได้เพื่อลดปัญหาหนี้ครัวเรือนในระยะยาว ผ่านการให้สินเชื่อเพื่อประกอบอาชีพเพิ่มเติม โดยการสร้างรายได้เพิ่มเติมเพื่อลดปัญหาหนี้ครัวเรือนในระยะยาว ผ่านสินเชื่อดอกเบี้ยต่ำจากสถาบันการเงินเฉพาะกิจ และ 3. สร้างภูมิคุ้มกันด้วยการสร้างทักษะทางการเงิน โดยการสร้างภูมิคุ้มกันด้วยการสร้างทักษะทางการเงิน (Financial Literacy) เพื่อแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืน ซึ่งมีเป้าหมายครอบคลุมทุกช่วงวัย ด้วยการสร้างความตระหนักรู้ สร้างทักษะ และสร้างระบบนิเวศน์ด้านการพัฒนาทักษะทางการเงิน
นายรณดล นุ่มนนท์ รองผู้ว่าการด้านเสถียรภาพสถาบันการเงิน ธปท. กล่าวว่า ที่ผ่านมาเศรษฐกิจมีการฟื้นตัวเป็นบวกติดต่อกัน 3 ไตรมาส แม้จะมีกิจกรรมทางเศรษฐกิจมากขึ้น แต่การฟื้นตัวยังไม่ทั่วถึง ทำให้ลูกหนี้ที่เป็นกลุ่มเปราะบาง ยังจำเป็นต้องได้รับการช่วยเหลืออย่างตรงจุด เพื่อให้การฟื้นตัวเศรษฐกิจไม่สะดุด ซึ่งปัญหาหนี้สินครัวเรือนถือเป็นประเด็นสำคัญต่อการฟื้นตัวของเศรษฐกิจ เพราะเป็นปัญหาเชิงโครงสร้าง ซึ่งในช่วง 2 ปีที่ผ่านมา ได้รับผลกระทบรุนแรงจากการระบาดของโควิด-19 แม้เศรษฐกิจเป็นตัวหลักที่ทำให้สัดส่วนหนี้ต่อจีดีพีเร่งขึ้นจาก 80% ณ สิ้นปี 2562 เป็น 89.2% ในไตรมาสที่ 1/2565
“ต้องทำความเข้าใจก่อนว่าหนี้ครัวเรือนทั้งหมดไม่ได้น่ากังวลทั้งหมด ต้องแยกว่าเป็นหนี้ประเภทใดบ้าง เป็นหนี้ที่ก่อให้เกิดรายได้และอาชีพ สินเชื่อใดที่คิดว่าเป็นสินทรัพย์ที่เพิ่มคุณภาพชีวิต เช่น หนี้ยานพาหนะ หนี้ที่อยู่อาศัย ถือว่าเป็นหนี้สินที่ใช้ประโยชน์ในการดำรงชีพได้ แต่หนี้ในส่วนที่กังวลใจ เกี่ยวกับหนี้สินส่วนบุคคล หนี้สินเพื่อการบริโภค ซึ่งส่วนใหญ่เป็นหนี้ระยะสั้น ดอกเบี้ยสูง อาทิ หนี้บัตรเครดิต หนี้ส่วนบุคคล ซึ่งมีสัดส่วน 28%” นายรณดล กล่าว
นายรณดล กล่าวอีกว่า ในช่วงโควิด-19 การแก้ปัญหาหนี้ครัวเรือนจึงต้องดูให้สมดุล โดยลูกหนี้ต้องได้รับสภาพคล่องที่จำเป็น แต่ต้องดูไม่ให้ไม่เกิดเป็นแผลทางการเงิน ดังนั้น ธปท. และหน่วยงานที่เกี่ยวข้องจึงดำเนินการช่วยเหลือลูกหนี้กลุ่มเปราะบาง ผ่าน 4 มาตรการหลัก คือ 1. แก้หนี้เดิม โดยการปรับโครงสร้างหนี้ มีการดำเนินการแล้ว 3.89 ล้านบัญชี มูลหนี้ 2.98 ล้านล้านบาท 2. เติมเงินใหม่ ผ่านพรก.ซอฟท์โลน และสินเชื่อฟื้นฟู มีลูกหนี้ได้รับสภาพคล่อง 1.33 แสนราย วงเงิน 3.24 แสนล้านบาท และล่าสุดมีการปรับปรุงเงื่อนไขสินเชื่อฟื้นฟูเพื่อสนับสนุนผู้ประกอบธุรกิจที่มีความพร้อมให้สามารถลงทุนเพื่อเสริมศักยภาพธุรกิจ ให้ทันกระแสดิจิทัลและความยั่งยืนด้านสิ่งแวดล้อม 3. ให้คำปรึกษา ผ่านโครงการหมอหนี้เพื่อประชาชน และ 4. เสริมทักษะทางการเงิน เพื่อให้มั่นใจว่าประชาชนจะสามารถบริหารเงินและบริหารหนี้ได้อย่างเหมาะสม
“มาตรการเหล่านี้เหมาะสมเพียงพอ ณ เวลาวันนี้ โดย ธปท. เน้นกับสถาบันการเงินว่ามาตรการที่เพียงพอจะต้องปฏิบัติให้เป็นรูปธรรม เจาะจงลูกหนี้ให้สอดคล้องกับลูกหนี้กลุ่มนั้น” นายรณดล กล่าว
นางสาวสุวรรณี เจษฎาศักดิ์ ผู้อำนวยการอาวุโส ธปท. กล่าวว่า สถานการณ์หนี้ครัวเรือนไทยในปัจจุบันเพิ่มสูงขึ้นอย่างก้าวกระโดดราว 10% ในช่วงโควิด-19 โดย 2 ใน 3 มาจาก Nomianl GDP ที่หดตัวลงกว่า 7% และอีก 1 ใน 3 มาจากหนี้ครัวเรือนที่เพิ่มขึ้น โดยข้อเท็จจริงของสภาพปัญหาหนี้ตลอดทุกช่วงวงจรหนี้ มาจากการก่อหนี้เกินตัว เกิดจากความจำเป็น โดย 1 ใน 4 ของครัวเรือนมีรายได้ไม่พอกับรายจ่าย หรือเป็นหนี้แล้วปิดไม่ได้ ขาดกลไกสนับสนุนการผ่อนชำระหนี้ดีและเร็ว โดยลูกหนี้สินเชื่อบัตรเครติดและบัตรเงินสดส่วนหนึ่งชำระขั้นต่ำ อีกทั้งเป็นหนี้มีปัญหาแล้วไม่ได้มีทางแก้ไข ส่วนหนึ่งเกิดจากการขาดกลไกในการสนับสนุนลูกหนี้ ซึ่ง 1 ใน 3 ของลูกหนี้ในคดียึดทรัพย์ไม่สามารถปิดหนี้ได้
ที่มา - https://www.banmuang.co.th/news/economy/294468